
がん患者の視点で考える、高額療養費制度の改正
公開日:
高額療養費制度と自己負担限度額
2026年8月から変わります
70歳未満・70歳以上の改正前後と、2027年8月からの金額を3つの図で比較。
月額上限・多数回該当・年間上限を見ながら、生活への影響を考えてみましょう。
2026年8月から、高額療養費制度の自己負担限度額が変わりました。月々の上限が引き上げられる一方で、年間上限が新設されています。さらに2027年8月からは、所得区分の細分化などが予定されています。
僕自身、2012年に肺がんに罹患し、2018年まで高額療養費を利用しながら治療を続けていました。2024年には大腸がんにもなりましたが、こちらは早期発見で腹腔鏡の手術のみだったため、高額療養費を利用したのは2カ月です。
短期間の治療と長期間の治療。その両方を経験した立場から、今回の改正で負担がどう変わるのかを考えてみたいと思います。図1は70歳未満、図2は70歳以上の2026年8月改正前後、図3は2027年8月からの区分をまとめています。まずは、ご自身に関係するところから見てみてください。
制度情報は2026年11月2日時点の公表資料で確認しています。
高額療養費制度の改正で押さえたい4つのポイント
1.月額上限が上がる
高額療養費制度は、1カ月(1日から末日まで)の保険診療の自己負担に上限を設け、超えた分が支給される仕組みです。2026年8月から、この月額上限が引き上げられました。
がん治療では、診断直後の検査や入院・手術など、最初の時期に医療費が集中することがあります。その月に用意するお金が増えることは、家計への負担になることは間違いないです。
2.2027年8月から所得区分が細分化
70歳未満では、これまでの5区分が13区分に分かれます。今まで同じ区分だった方でも、所得によって上限が変わるため、図3で、ご自身の区分をもう一度確認しておきましょう。70歳以上の現役並み所得者についても、所得区分が細分化されます。
3.多数回該当は原則として維持される
直近12カ月に高額療養費に該当した月が3カ月以上ある場合、4カ月目以降の上限が下がるのが「多数回該当」です。今回、この金額は原則として据え置かれました。継続して治療する患者さんにとっては大きいです。声を上げてきた患者団体などの方々には、僕自身も感謝しています。
さらに2027年8月からは、年収換算で約200万円未満の課税世帯(健康保険では標準報酬月額15万円以下)について、多数回該当の月額上限が44,400円から34,500円へ引き下げられる予定です。
4.年間上限が新設される
個人的に評価してよいと思っているのが、年間上限の新設です。毎月の上限に届かない治療が続いても、対象となる自己負担の年間合計が上限を超えれば、負担が軽減されることになります。
年間の対象期間は、8月から翌年7月までです。1月から12月ではありません。また、年間上限に達したら、その場ですべての窓口支払いが止まるという意味でもありません。協会けんぽでは、新設された年間上限分の申請を2027年8月から開始すると案内しています。最終的な負担額と、いったん用意するお金は分けて考えておかなければなりません。
図1:70歳未満の自己負担限度額はどう変わる?
70歳未満の方は、まず図1で、2026年7月までと2026年8月からの月額上限を比べてみてください。ア〜オの区分はそのままですが、それぞれの月額上限が引き上げられています。一方、多数回該当の金額は維持されています。
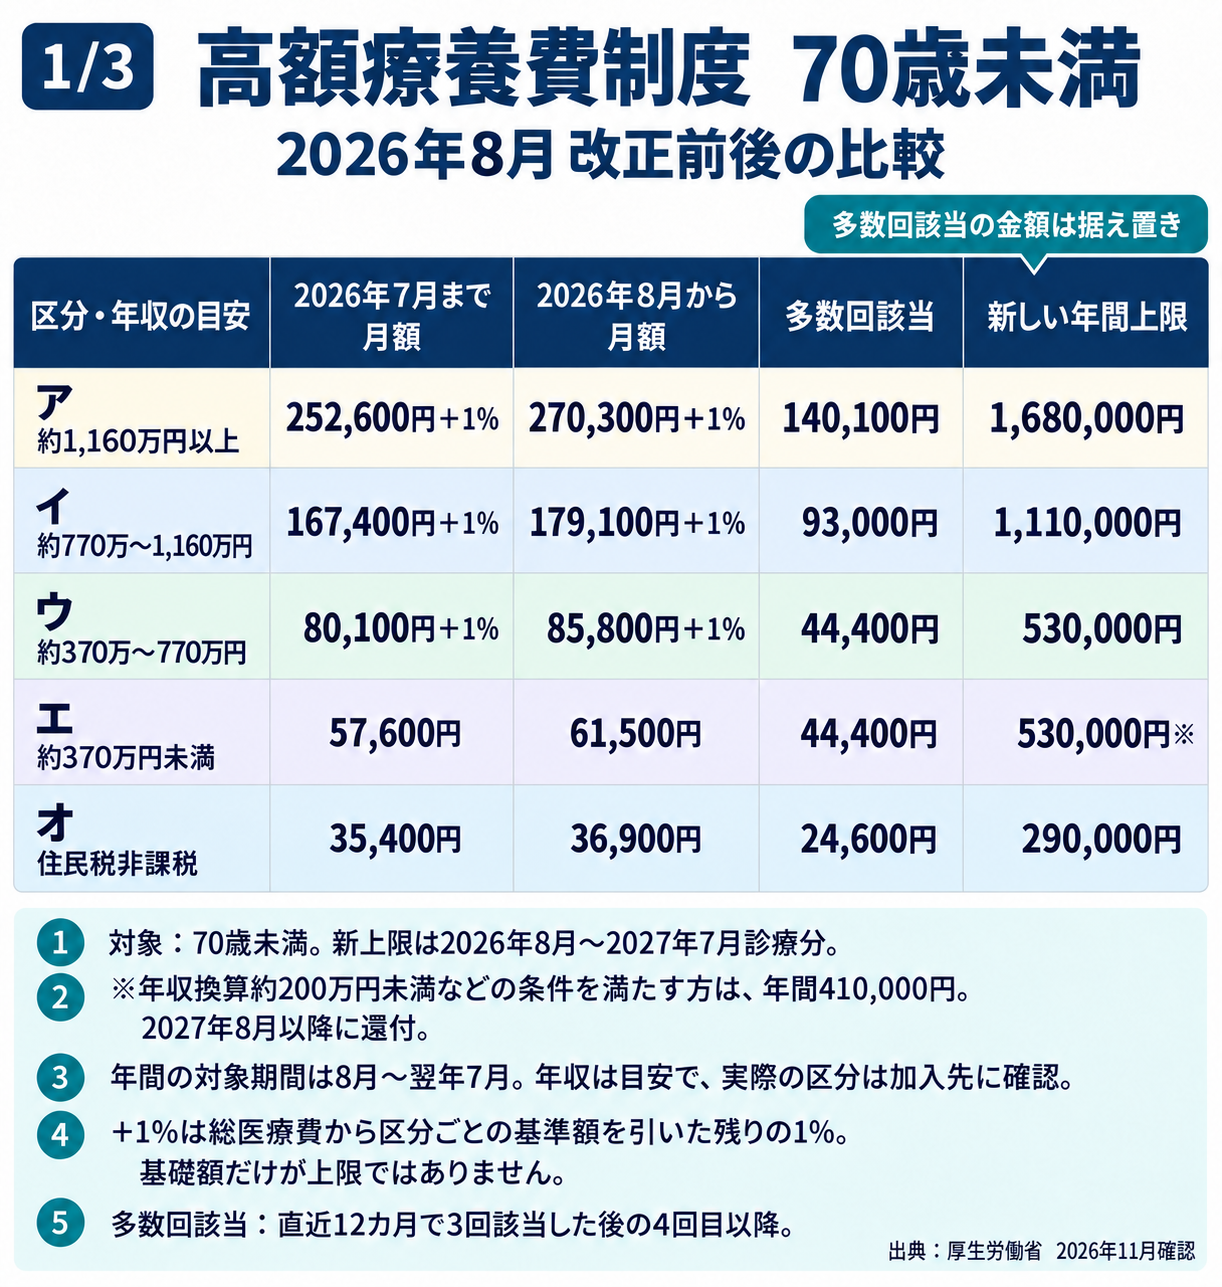
年収は目安。自分の区分を加入先に確認する
健康保険は標準報酬月額など、国民健康保険は所得などをもとに区分を判定します。図の年収の目安になります。正しい区分はマイナアプリの健康保険証から確認できます。
「+1%」は、医療費全体の1%をそのまま足す意味ではない
図では、計算式の一部を「+1%」と省略しています。実際には、保険診療の総医療費(10割)から、区分ごとに決められた額を差し引いた残りの1%を加えます。
例えば70歳未満・区分ウで、同じ月に1つの医療機関で受けた保険診療の総医療費が100万円、3割負担、多数回該当ではない場合。改正前は87,430円でしたが、2026年8月からは85,800円+(1,000,000円−286,000円)×1%=92,940円です。1回の負担は5,510円増えます。
計算方法を全部覚える必要はないと思います。ただ、ご自身の区分で、治療のときにどのくらいのお金を用意するのかは確認しておくといいと思います。
年間上限は所得によって違う
図1の右端は、新設された年間上限です。区分ウでは530,000円ですが、すべての方が同じ金額ではありません。また、区分エのうち年収換算約200万円未満などの条件を満たす方は、年間410,000円を適用されます。計算期間終了後の2027年8月以降に払い戻す扱いになるとのことです。月額上限と年間上限を一緒に確認しましょう。
図2:70歳以上は、世帯と外来個人の上限を分けて見る
70歳以上の方は図2をご覧ください。現役並み所得者、一般、住民税非課税の区分ごとに、改正前後の金額を並べています。
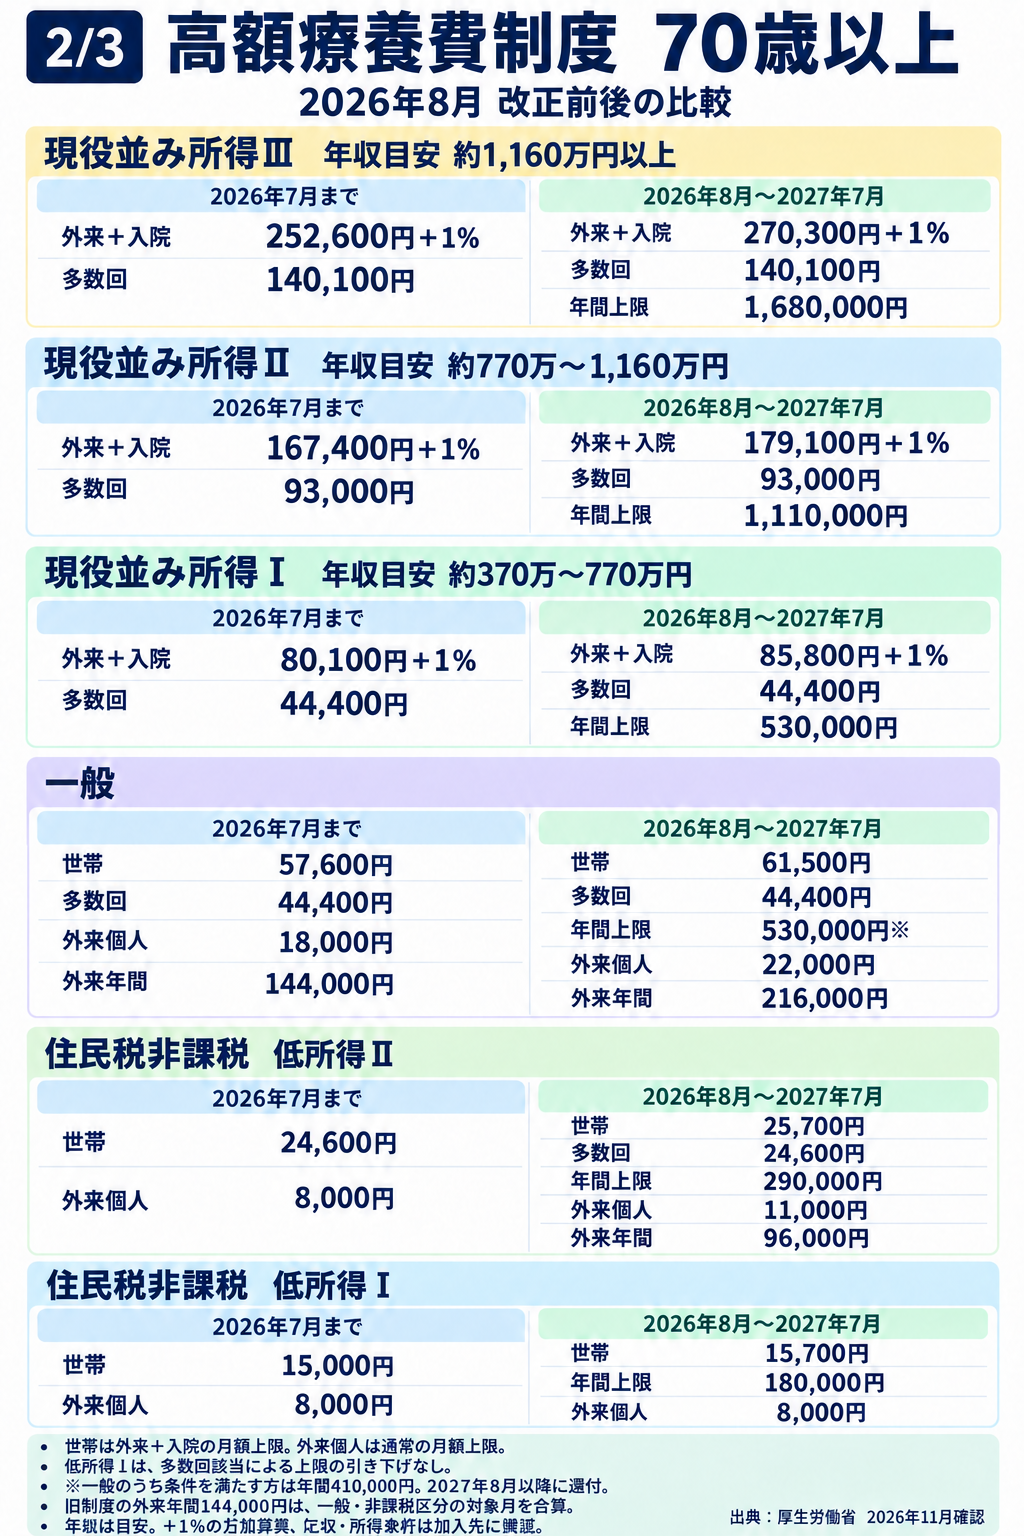
一般・住民税非課税の方には、外来の個人上限もある
「世帯」は、外来と入院を合わせた月額上限です。それとは別に、一般・住民税非課税の方には、外来診療の個人ごとの上限があります。例えば一般区分では、2026年8月から世帯の月額上限が61,500円、外来個人の月額上限が22,000円となっています。
図2の「外来年間」と、入院を含む新しい年間上限も、同じものではありません。通院だけの上限と、世帯全体の上限を分けて確認してください。現役並み所得者は、外来と入院を含む世帯共通の上限になります。
住民税非課税でも、所得の条件で扱いが分かれる
低所得Ⅱでは、2026年8月から外来個人が月11,000円、外来年間上限が96,000円となります。一方、所得が一定以下の低所得Ⅰは、外来個人が月8,000円のままです。低所得Ⅰには、外来について別の年間上限の設定はありません。
低所得Ⅰの世帯の月額上限は15,700円で、多数回該当によってさらに低くなるわけではありません。「住民税非課税なら全員同じ」ということでもないので、世帯や所得の条件は加入先に確認してください。
図3:2027年8月からは所得区分がさらに細かくなる
2027年8月からの金額は図3にまとめました。上段に旧ア・イ・ウ、下段に旧エ・住民税非課税の区分を並べています。70歳以上の外来個人の上限も、下段で確認できます。
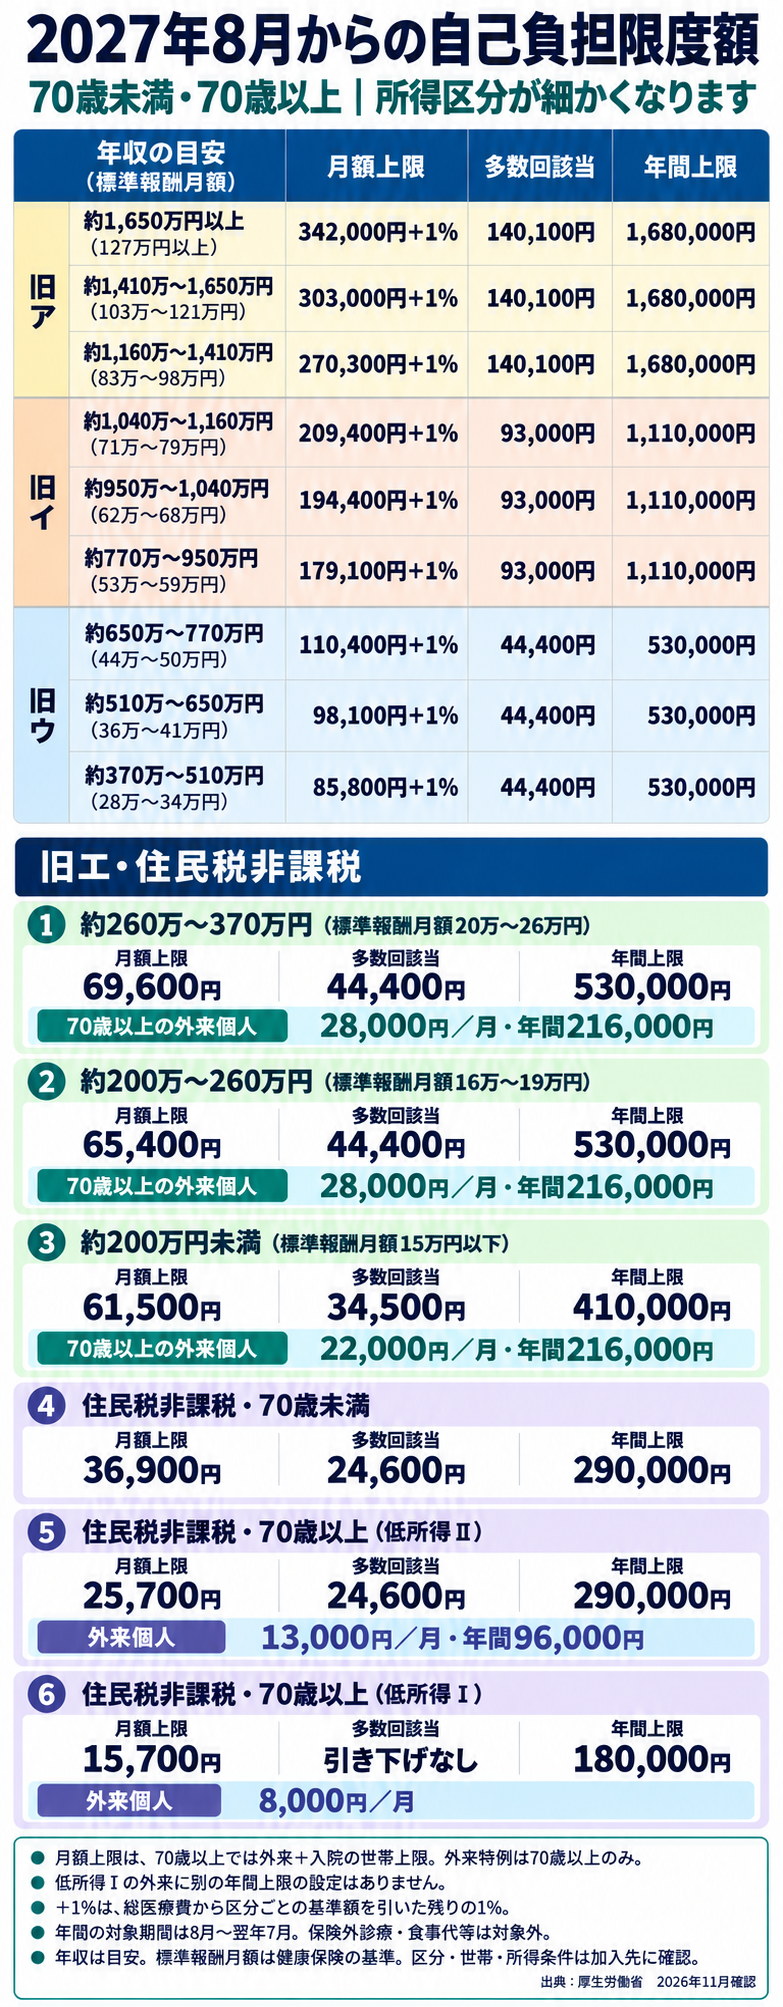
今まで同じ区分だった方も、上限が分かれる
70歳未満では、これまでの5区分が13区分に細分化されます。例えば旧区分ウだった方でも、標準報酬月額28万〜34万円の方は月額上限の基礎額が85,800円、36万〜41万円の方は98,100円、44万〜50万円の方は110,400円となります。図3の年収は目安なので、実際の区分は標準報酬月額や所得などで確認してください。
70歳以上の現役並み所得者も、外来と入院を含む世帯の上限については、図3上段の所得区分で確認します。
年収換算約200万円未満の課税世帯は、多数回該当が下がる
健康保険で標準報酬月額15万円以下などの条件を満たす方は、2027年8月から多数回該当の上限が月34,500円、年間上限が410,000円となります。長期間治療を続ける方にとって、確認しておきたい変更です。
70歳以上の外来上限も、所得によって分かれる
一般区分の外来個人の月額上限は、2027年8月から所得により28,000円または22,000円に分かれます。住民税非課税の低所得Ⅱでは月13,000円ですが、外来年間上限は96,000円です。低所得Ⅰの外来個人は月8,000円が維持されます。
月額が上がっても、年間では負担が変わらない場合があります。図3でも、月額だけではなく、年間上限や外来年間上限まで合わせて見ていただければと思います。
図1〜3の金額・条件は厚生労働省の詳細資料で確認できます。差額ベッド代、入院時の食事代、保険外診療などは高額療養費の対象外です。
負担が増える人・軽減される人は、治療の続き方でも違う
短期・単発の高額な治療は、負担が増える
手術などで高額な治療が1〜3カ月程度で終わる場合、月額上限の引き上げの影響を受ける一方で、年間上限には届かないことがあります。先ほどの区分ウ・医療費100万円の条件で高額な治療が2カ月なら、自己負担は174,860円から185,880円になり、11,020円増えます。
僕も2024年の大腸がんの手術では、約9万円を2回支払った記憶があり、2回だけでも「高い」と感じました。短期間で治療が終わること自体はありがたいのですが、そのときの支払いが今後、さらに高くなることになります。
長期治療では、年間上限で負担が軽減される場合がある
同じ条件で、最初の3回を含めて12カ月連続で高額療養費に該当すると、改正前の仕組みで計算した自己負担は661,890円です。新制度では年間上限530,000円が適用されれば、最終的な負担は131,890円軽くなります。
一方、年間の最初から多数回該当になっている場合は、44,400円×12カ月=532,800円と530,000円の比較なので、差は2,800円です。1年以上高額療養費を利用する長期治療であれば、負担額が軽減されることになります。
比較は、70歳未満・区分ウ(標準報酬月額28万〜50万円)で所得区分と保険者が変わらず、各月の対象となる保険診療の総医療費100万円、3割負担、付加給付なしと仮定した試算です。12カ月のケースは8月〜翌年7月を比較し、対象外の費用や払い戻しまでの時間は含めていません。
肺がんの治療中、僕は多数回該当で44,400円を毎月払い続けていました。ただ、その前には約9万円を3回支払っています。年間の最終負担が軽くなるとしても、最初の支払いが増えることは、生活に影響すると思います。
付加給付がある場合は、実質負担が変わりにくいことも
健康保険組合や共済組合に独自の付加給付・附加給付があれば、高額療養費に加えて負担が軽減される場合があります。図1の上限がそのまま最終的な自己負担になるとは限らないので、給付の有無と条件も一緒に確認してください。
医療費の支出増だけでなく、収入減少も生活に影響する
がん患者の経済的な負担は、医療費だけではありません。長期療養が必要な場合は、治療費の支出と収入減少が同時に起こることがあります。こうした経済的な問題が治療や生活の質に及ぼす影響は、「経済的毒性(Financial Toxicity)」とも呼ばれます。
令和5年度患者体験調査では、診断時に収入のある仕事をしていた方のうち、がん治療のために休職・休業した方は53.4%、退職・廃業した方は19.4%でした。患者全員の割合ではなく、診断時に仕事をしていた方についての結果です。
正社員でも、残業代や賞与が減ったり、時短勤務になったりすれば収入は減ります。自営業の方なら、働けないことがそのまま売上の減少につながる場合もあります。
今の収入が減っても、上限額がすぐ下がるとは限らない
ここは、加入している医療保険によって分けて考える必要があります。国民健康保険は前年の所得などをもとに区分を判定します。一方、会社の健康保険は標準報酬月額などで判定するため、単純に「全員が前年の年収で決まる」というわけではありません。
休職して給与が減ったり、傷病手当金で生活したりしていても、標準報酬月額がすぐに変わるとは限りません。そのため、現在の収入は減っているのに、自己負担限度額は休職前の区分のままということも起こります。健康保険・厚生年金の保険料の負担も含め、勤務先や加入先に確認しましょう。
僕自身、肺がんの治療中は収入が大きく減り、2017年には仕事を退職せざるを得ない状況となりました。一方、2024年の大腸がんは短期間の治療で済んだため、収入への影響はほとんどありませんでした。個々の状況によって違いますが、先の見えない長期療養が必要な患者さんほど、医療費以外の部分も含めた支援が必要だと思います。
使える制度は、高額療養費だけではありません。傷病手当金や障害年金、勤務先の休職制度なども含めて確認してください。全体の流れはがん患者が使える支援制度の記事でも紹介しています。
高額療養費制度に残る、患者として気になる課題
付加給付・附加給付があるかどうかで、実質負担が違う
健康保険組合や共済組合には、高額療養費に加えて独自の給付を行うところがあります。例えば、自己負担が一定額を超えた分をさらに払い戻す制度です。これが付加給付(附加給付)です。
付加給付が維持されれば、今回の改正でも実質的な負担が変わりません。一方、協会けんぽや市区町村の国民健康保険には、健康保険組合のような付加給付はありません。加入している制度によって患者の負担に差が出ることは、やはり気になります。
ただし、「健康保険組合なら全員が同じ金額」「共済なら今後も必ず変わらない」とは言えません。給付額や対象、制度が変更することもあります。詳しくは健康保険組合の付加給付制度の記事をご覧ください。
70歳未満の医療費合算には「21,000円の壁」がある
70歳未満では、原則として、医療機関ごとに入院・外来・医科・歯科を分け、自己負担21,000円以上のものを合算します。処方箋による薬局の負担は、処方元の医療機関分と合わせて計算します。70歳以上は、この21,000円以上という条件がありません。
僕は脳転移について、化学療法を受けている病院とは別の病院で診てもらっていました。頭部MRIと診察で13,000円ぐらいかかることが多かったと記憶しています。こうした支払いは、70歳未満では原則として合算の対象になりません。副作用で別の診療科を受診することもあり、積み重なれば大きな額になります。計算上21,000円未満が対象から外れる点は、患者として改善してほしいところです。
保険者が変わると、多数回該当を引き継げない
例えば、退職して健康保険組合から国民健康保険に切り替わると、それまでの多数回該当の回数は原則として引き継がれません。同じ保険者内の変更などには別の取扱いもあるため、転居したら必ずリセットされる、と一律には言えませんが、退職や転職の際には確認が必要です。
病気で働けなくなり、医療保険制度を変えざるを得ない方ほど、その負担が重くなることがあります。年間上限の新設だけで、この問題がすべて解決したわけではありません。年間合算の申請では、加入先の変更歴や自己負担額証明書が関わる場合もあるので、変更前後の保険者に確認が必要になると思います。
治療費を払う前に、マイナ保険証と必要な申請を確認
月額上限があるとはいえ、一度に多額のお金を立て替えるのは大変です。オンライン資格確認に対応する医療機関等でマイナ保険証を使い、限度額情報を確認できれば、限度額適用認定証の事前申請・提示を省略して、窓口負担を上限までに抑えられます。
マイナ保険証を利用できない場合は、医療保険の保険者に限度額適用認定証の手続きを確認しましょう。住民税非課税の方などは、マイナ保険証を使っても別途申請が必要な場合があります。協会けんぽでは低所得者に該当する方に「限度額適用・標準負担額減額認定」の申請を案内しています。
すでに通常の自己負担割合で支払った場合も、高額療養費の対象なら払い戻しを申請できます。複数の医療機関や家族の医療費を合算する場合など、窓口で上限が適用されていても追加の申請が必要なことがあります。
何から聞けばよいか分からないときは、がん相談支援センターに相談してみてください。「医療費だけでなく、休職中の生活費も心配です」と伝えて大丈夫です。
まとめ
2026年8月の改正前後は、70歳未満の方は図1、70歳以上の方は図2で確認してください。2027年8月からの区分と金額は図3にまとめています。
今回の改正は、月額上限の引き上げと年間上限の新設を一緒に見る必要があります。短期治療では負担が増えやすい一方、長期治療では年間の負担が軽くなる場合があります。ただ、収入の減少や、払い戻しまでの間に用意するお金のことも、生活に大きく影響します。
まずは、ご自身の区分と上限額を確認しましょう。そのうえで、会社の制度や公的支援まで含めて、使える制度を早めに整理しておくといいと思います。
参考資料
- 厚生労働省:高額療養費制度を利用される皆さまへ
- 厚生労働省:高額療養費制度の見直しについて(2026年8月診療分から)
- 厚生労働省:高額療養費制度に関する参考資料
- 厚生労働省:医療保険制度改正法が成立しました
- 協会けんぽ:高額療養費
- 協会けんぽ:限度額適用認定証
- 協会けんぽ:年間の高額療養費支給申請書兼自己負担額証明書交付申請書
- 国立がん研究センター:令和5年度患者体験調査結果報告
制度情報の確認日:2026年11月2日。
障害年金の無料相談
ご自身の場合に障害年金を請求できるか、まずは無料相談でご相談ください。初回は約1時間、完全予約制です。
予約のない電話相談は行っておりません。フォームの記入方法など、ご不明な点はメールでお問い合わせください。
syaroshi@cancerwork-lifebalance.com
事前にご予約いただいた無料相談は、受付時間外にも実施しています。平日は20時開始まで対応しています。